


G+D Netcetera verwaltet 1,4 Mrd. Token
Zahlungstokenisierung als Voraussetzung im E-Commerce

Jeder Kanal, E-Commerce, Mobile Banking, E-Banking, Wallet, veröffentlicht Aktivitätssignale wie verdächtige Geräte, gestohlene Zugangsdaten, Mule-Muster und schnelle Limitänderungen.
Andere Kanäle derselben Organisation nutzen diese Signale in Echtzeit. So stärkt eine Erkennung an einer Stelle die Risikoentscheidungen überall.
Betrugsalerts, IBANs sowie Geräte- und Händlerindikatoren werden bankübergreifend mit PSPs geteilt, nahezu in Echtzeit, abgestimmt mit EU-weiten Feeds wie FRIDA und Banque de France MISP sowie nationalen Plattformen.
Eine Erkennung bei einer Bank wird zum Schutz bei der nächsten, bevor derselbe Betrüger denselben Trick ein zweites Mal anwenden kann.
Ein zentraler Hub aggregiert Signale aus jedem Kanal und externen Quellen und liefert einen einzigen Cross-Channel-Risikoscore zurück.
Hybride Modelle aus Machine Learning und Regeln halten diesen Score aktuell, während im gesamten Netzwerk laufend neue Betrugsmuster auftauchen, nicht nur innerhalb der eigenen vier Wände.
Artikel 83a wird PSPs verpflichten, Betrugs- und Risikodaten nahezu in Echtzeit mit anderen PSPs und zuständigen Behörden zu teilen, damit Transaktionen proaktiv blockiert werden können, bevor sie abgeschlossen sind.
Die vorläufige politische Einigung erfolgte im November 2025, die Pflicht soll um 2028 in Kraft treten, und die Vorarbeit muss deutlich früher beginnen.
SCT Inst und 24/7-Echtzeit-Abwicklungssysteme rechnen Gelder heute in unter zehn Sekunden ab.
Einmal autorisiert, lässt sich eine Zahlung nicht mehr zurückholen. Die Erkennung muss also vor der Autorisierung erfolgen, nicht danach, wenn sowohl das Geld als auch der Betrüger längst über alle Berge sind.
G+D Netcetera betreibt die 3DS-Authentifizierung für einen grossen Teil des europäischen Kartenvolumens und betreut Tausende Finanzinstitute auf dem Kontinent.
Diese Reichweite auf Issuing- wie auf Acquiring-Seite, in einem einzigen Governance-Modell, macht die Cross-Org-Ebene überhaupt erst möglich, nicht nur zu einem Versprechen auf der Roadmap.
Nur Betrugssignale: verdächtige Geräte, gestohlene Zugangsdaten, Mule-Muster, kompromittierte IBANs und Verhaltensauffälligkeiten. Kund:innendaten selbst werden nie zwischen Instituten geteilt. Die Plattform folgt einer DSGVO-konformen Anonymisierung und dem im PSR/PSD3-Vorschlag festgelegten Zweckbindungsgrundsatz. Geteilte Signale dürfen deshalb ausschliesslich zur Betrugsprävention genutzt werden, und der empfangende PSP unterliegt Vertraulichkeitspflichten für alles, was er erhält.
Die Plattform ist API-first und bindet sich unterbrechungsfrei in Ihre bestehende Fraud-Orchestrierung und Ihr Case-Management-System ein. Die meisten Banken starten mit einer einzelnen Schiene, oft 3DS oder Card-not-present, und ergänzen A2A, Instant Payments und Wallets in ihrer eigenen Priorität, sobald Vertrauen und Integrationsaufwand es zulassen. Was bereits funktioniert, muss nicht ersetzt werden, und es gibt keinen erzwungenen Migrationszeitplan.
Sie beginnt mit einem halbtägigen Value Workshop, der Ihre Risikoexposition und Prioritäten anhand Ihrer eigenen Volumen einordnet. Danach binden die meisten Institute zunächst ein Gateway ein, meist E-Commerce, innerhalb von zwei bis vier Wochen, und erweitern in den folgenden Monaten schrittweise auf weitere Schienen. Jede neue Schiene stärkt dabei die Erkennung in allen anderen, bis hin zur vollständigen Cross-Channel- und Cross-Org-Teilnahme der gesamten Organisation.
Risikobasierte Authentifizierung für Card-not-present-Transaktionen, der natürliche Startpunkt für Ihre erste Cross-Channel-Schiene.
1. in Europa, 2. weltweit EMVCo-zugelassen. G+D Netcetera 3DS Server SaaS: PCI 3DS- und PCI DSS-zertifiziert, 10+ Kartennetzwerke. Betrug stoppen. Conversion sichern.
Echtzeit-Falluntersuchung und Betrugsmarkierungen, die direkt in Ihr Cross-Channel-Risikobild einfliessen.
Zahlungstokenisierung als Voraussetzung im E-Commerce
Der Missbrauch durch den Kontoinhaber selbst ist mittlerweile die weltweit häufigste Form des Betrugs, lässt sich jedoch an der Kasse kaum erkennen. Erfahren Sie, warum „Friendly Fraud“ zunimmt, welche Kosten dadurch für die Zahlungsbranche entstehen und wie ein besserer Datenaustausch dazu beitragen könnte, echte Streitfälle von vorsätzlichem Missbrauch zu unterscheiden.
G+D Netcetera gewinnt zwei Juniper Awards 2026 für Betrugsprävention und Digital Wallets – Banken überdenken ihre Systemlandschaft für die Payments von morgen.
3DS und SCA funktionieren wie vorgesehen. Warum nimmt der Zahlungsbetrug in Grossbritannien dann trotzdem weiter zu?
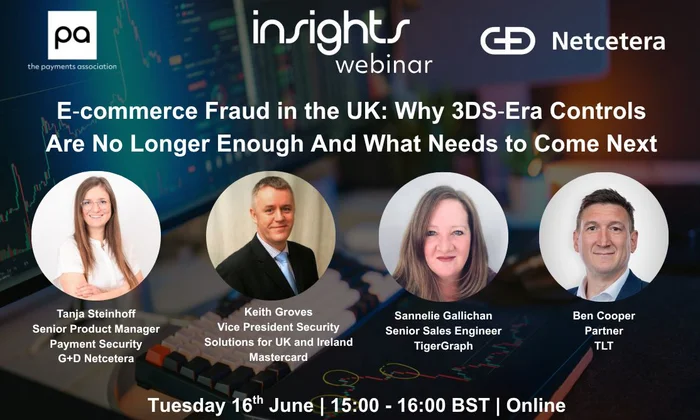
Dieses kostenlose On-Demand-Webinar von G+D Netcetera und The Payments Association UK zeigt, warum 3DS allein nicht mehr ausreicht – und wie Banken Betrug durch frühzeitiges Eingreifen, kanalübergreifende Analysen und sicheren Datenaustausch proaktiver verhindern können.“
G+D Netcetera wird offizieller AWS Partner und stärkt cloudbasierte 3DS-Lösungen
Ihre Einführung in die passwortlose Authentifizierung Genug von Passwort-Resets, Phishing-Angriffen und frustrierten Kund:innen? Dann ist es Zeit, Passkeys kennenzulernen: die Authentifizierungstechnologie, die Passwörter überflüssig macht.
Trends im Zahlungsverkehr 2026: Identitäts-Wallets, Netzwerk-Tokenisierung, KI-Betrugsprävention, VRPs, Embedded Finance und Payment Orchestration.
In unserer neuesten Podcast-Episode erklärt Zahlungsexperte Michael Schoch, wie Secure Remote Commerce (SRC) neue Wachstumschancen für nationale Kartennetzwerke eröffnet.
Diese Tech Tribe Episode zeigt, wie moderne Betrugsprävention funktioniert, wenn jede Sekunde zählt – und wie Expertise eine Krise innerhalb kürzester Zeit unter Kontrolle bringt.
CEO Carsten Wengel sits down with Martina Forster, Portfolio Owner for Secure Digital Payments at G+D Netcetera, to explore the evolving world of digital payments: from 3-D Secure to instant payments, Big Tech, and digital identity.
Schutz von Unternehmen und Kund:innen vor unsichtbaren Bedrohungen
Führen Sie Instant Payments gemeinsam mit G+D Netcetera als strategischem Partner zum Erfolg
Remember the last time you abandoned a purchase because you couldn’t find your card? How much time, energy, and mood did you waste filling in the requested information? Ultimately, you just left your purchase because it was too time-consuming, data-consuming, and energy-consuming. Sound familiar? That’s exactly why Click to Pay was created. In this episode with Suzana Kordumova Nikolova, we explore what makes Click to Pay different from Apple Pay and Google Pay, how it enhances security, and why businesses adopt it.
Passwords are becoming a thing of the past. Passkeys deliver a safer, faster, and more seamless way to log in and approve payments. Payment expert Nakjo Shishkov explains how passkeys, 3DS, Click to Pay, and FIDO authentication set new standards for secure digital experiences. Learn how passkeys work, why they improve security, and how they drive better user journeys and higher conversion rates.
Zum Click-to-Pay-Webinar mit Expert:innen von G+D Netcetera, Worldline und Visa
Vertrauen und Effizienz maximieren: G+D Netcetera erweitert ISAE 3402-Zertifizierung auf Cloud-Dienste