

G+D Netcetera verwaltet 1,4 Mrd. Token
Zahlungstokenisierung als Voraussetzung im E-Commerce
APP-Betrug kostet Europa jährlich bis zu 2,4 Milliarden Euro, dazu kommen Fehlleitungen.
Beides passiert im selben Moment: bei Eingabe von IBAN und Name. VoP prüft genau dann in Echtzeit, ob der Name zum Konto passt, bevor das Geld abgeht.
Vorgeschrieben durch PSR, IPR und SEPA Instant.
Eine Lösung für Ihre heutigen und künftigen Anforderungen über Kanäle, Zahlungsarten und Märkte hinweg.
Die API lässt sich in Ihre bestehende Umgebung integrieren.
Und die Plattform entwickelt sich mit neuen Vorschriften weiter, ohne dass Sie neu bauen müssen.
Der kritischste Moment jeder Zahlung ist die Sekunde, bevor Geld ein Konto verlässt. VoP fügt genau in diesem Moment eine Prüfung ein und erkennt Betrug und Irrtümer, bevor daraus Schadenfälle, Chargeback-Streitigkeiten oder Gespräche mit Aufsichtsbehörden werden.
28 % der europäischen Nichtnutzer:innen von Mobile Wallets nennen die Sorge vor gehackten Zahlungsdaten als Hürde. Eine Bank, die Zahlungsempfänger:innen sichtbar prüft, gibt Kund:innen einen Grund zu bleiben, zu vertrauen und weiterzuempfehlen. VoP zeigt, dass Sie ihr Geld ernst nehmen.
Eine Sicherheitsprüfung im Zahlungsverkehr, die vor Abbuchung bestätigt, dass die Empfänger:innen die angegebene Person sind.
Sie prüft Name und IBAN der begünstigten Person über sichere, verschlüsselte APIs gemäss dem VoP-Regelwerk des European Payments Council (EPC). Sie verlängert die Zahlung um 1 bis 5 Sekunden und deckt Inlands- und grenzüberschreitende Zahlungen ab, konsistenter Schutz, wo Kund:innen auch Geld senden.
Vorgeschrieben durch PSR, IPR und die SEPA-Instant-Verordnung.
When the check is complete, payers receive one of four responses.
Match: the name matches exactly, proceed with confidence.
Close match: similar but not identical, the customer sees the actual account name and decides.
No match: the names do not match, a clear warning is shown before the customer decides whether to continue or cancel.
Unable to perform: if no response arrives within 5 seconds, the customer is informed in line with the VoP rulebook.
Unsere Lösung unterstützt Einzel- und Sammelprüfungen über Web- und API-Schnittstellen.
Für Sammelprüfungen bieten wir einen synchronen und einen asynchronen Prozess im pain-Format.
Mit einer einzigen API für globale Anbindung.
Der VoP-Geltungsbereich wächst rasch, da Vorschriften und Betrugsrisiken zunehmen. G+D Netcetera hat sich an die API-Standards für schemaübergreifende Interoperabilität angepasst, sodass Integrationen unverändert bleiben, wenn VoP auf neue Märkte ausgeweitet wird.
Basiert auf 200 Millionen deutschen Kontodatensätzen über unseren KWG24c-Service.
Als zertifiziertes Trust Center stellt G+D Netcetera die für VoP erforderlichen PSD2-QWAC-Zertifikate aus und nimmt damit einen Stolperstein aus den meisten Implementierungen.
Finanzinstitute, die unser VoP nutzen, gehen deutlich schneller live, mit erheblich weniger Integrationsaufwand.
Die Plattform erzielt eine Trefferquote von rund 70 %, entsprechend realen Namensdaten über Märkte und Zahlungskorridore hinweg.
Ein Webportal unterstützt manuelle VoP-Prüfungen für Offline-Kanäle.
Es ist unverzichtbar für Interaktionen in der Filiale und im Contact Center, wo Kund:innen persönlich oder telefonisch bedient werden und keine automatisierte API-Anfrage möglich ist.
Das Portal folgt dem Prinzip der dualen Kontrolle und dient für VoP-Analysen, manuelle VoP-Anfragen sowie individuelle Anpassungen, sodass auch Vorgänge ausserhalb der digitalen Kanäle vollständig abgedeckt sind.
Die gesamte Prüfung verlängert die Zahlung für Kund:innen nur um 1 bis 5 Sekunden. Die API-Antwort selbst liegt in 95 % der Fälle unter 500 Millisekunden. Kund:innen erhalten die Geschwindigkeit von Instant Payments und die Gewissheit, dass ihr Geld beim richtigen Empfänger ankommt.
«Wir liefern Ihnen vollständig regelkonforme Lösungen mit Wissen und Expertise in der Betrugsprävention. Und wir begleiten Sie durchgehend, um Ihre Karteninhaber:innen zu schützen. Das Mindeste, was wir als Akteure in diesem Ökosystem tun können, ist, Kräfte zu bündeln, zusammenzuarbeiten und uns abzustimmen in diesem Kampf gegen Verluste in Milliardenhöhe.»
«Die Finanzinstitute, die in dieser neuen Ära bestehen, sind jene, die Instant Payments als Grundlage sehen, um Kundenbeziehungen und Geschäftsmodelle neu zu denken, weit über ein technisches Upgrade hinaus. Die Zukunft gehört jenen, die Sicherheit mit reibungsloser Nutzererfahrung verbinden und dabei Mehrwert schaffen, der über die reine Transaktion hinausgeht.»
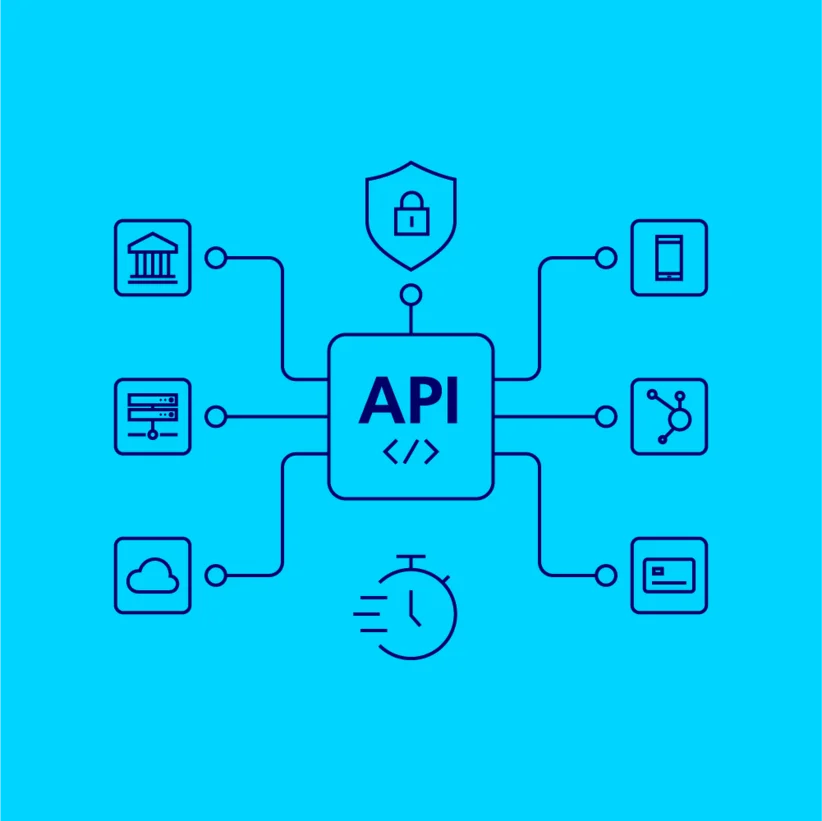
Unsere API-first-Architektur lässt sich reibungslos in Ihre bestehende Zahlungsinfrastruktur, Kernbankensysteme, Payment Hubs und Mobile-Banking-Apps einbinden. Sie unterstützt mehrere Standards und Formate und erhöht die Sicherheit, ohne die Komplexität zu erhöhen. Einfach zu implementieren, unkompliziert zu warten und darauf ausgelegt, mit Ihrem Geschäft zu wachsen.
Dieselbe Infrastruktur, die 95 % der API-Antworten in unter 500 ms liefert, betreibt auch Ihre.
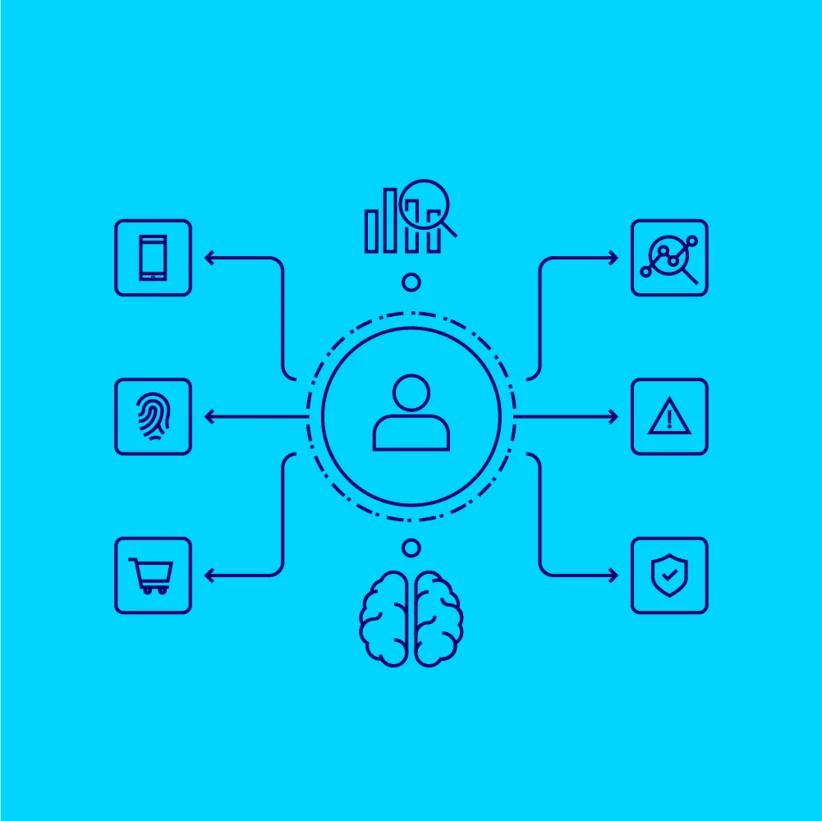
Das umfassendere Betrugspräventions-Framework von G+D Netcetera geht über VoP hinaus. Unser SDK analysiert, wie Nutzer:innen bei Registrierung und Zahlung mit ihren Geräten interagieren, und erstellt einzigartige Verhaltensprofile, die für Betrüger:innen schwer zu kopieren sind. Unsere Systeme überwachen Zahlungsmuster in Echtzeit, erkennen Anomalien in Millisekunden und passen sich neuen Betrugsmaschen an, im Takt der Instant Payments.
Eine wesentliche Schutzebene für Kund:innen: eine Sicherheitsprüfung im Zahlungsverkehr, die vor der Ausführung die Identität der Empfänger:innen bestätigt. Sie prüft, ob Kontonummer (IBAN) und der von der zahlenden Person eingegebene Name mit der tatsächlichen Kontoinhaberin oder dem tatsächlichen Kontoinhaber bei der Empfängerbank übereinstimmen. VoP ist inzwischen europaweit vorgeschrieben, im Vereinigten Königreich durch die Payment Services Regulation (PSR), in der gesamten EU durch die Instant Payments Regulation (IPR) sowie durch die Anforderungen von SEPA Instant Credit Transfer.
Eine VoP-Anfrage benötigt die IBAN oder eine andere geeignete Kontokennung sowie den Namen der Empfänger:innen, die Identität des anfragenden Zahlungsdienstleisters und alle weiteren Angaben, die zur Bestätigung nötig sind. Die Lösung von G+D Netcetera verarbeitet all das in einem einzigen API-Aufruf und liefert ein klares Ergebnis, Match, Close Match, No Match oder Unable to Perform, wobei 95 % der API-Antworten in unter 500 Millisekunden eintreffen.
Drei Dinge, die sich schwer kopieren lassen: Grössenordnung, Expertise und das Managed-Service-Modell.
Grössenordnung: über 100 Millionen Konten, mehr als 1 Million Anfragen täglich, über 40 Finanzinstitute live, produktionsreife Infrastruktur bereits im nationalen Massstab.
Expertise: 30 Jahre Zahlungssicherheit und Betrugsprävention. Managed Service: vollständig von G+D Netcetera gehostet und betrieben, ohne Infrastrukturaufwand auf Ihrer Seite, mit automatischen Updates und einem Sicherheitsframework, das über VoP hinausgeht und Verhaltensbiometrie sowie Echtzeit-Transaktionsüberwachung umfasst.
Zahler:innen werden informiert, bevor die Zahlung ausgeführt wird, und behalten die Wahl, fortzufahren oder abzubrechen. Das sichert volle Transparenz und eine informierte Entscheidung. Bei Close Match wird der tatsächliche Kontoname angezeigt, damit Kund:innen mit vollständiger Information entscheiden können. Trifft innerhalb von 5 Sekunden keine Antwort ein, werden Zahler:innen gemäss VoP-Regelwerk informiert, dass die Prüfung nicht durchgeführt werden kann (Unable to Perform).
Ja. Der VoP-Service von G+D Netcetera deckt sowohl Inlands- als auch grenzüberschreitende Zahlungsszenarien ab und bietet damit die grösstmögliche verfügbare globale Reichweite. Egal, ob Kund:innen innerhalb eines Marktes oder international überweisen, es gilt dieselbe Prüfebene, konsistent und zuverlässig. Die Trefferquote von rund 70 % spiegelt reale Namensdaten über verschiedenste Märkte und Zahlungskorridore wider.
Authentifizierung, die jede Card-not-present-Transaktion schützt. Kombinieren Sie 3DS mit VoP für durchgängige Zahlungssicherheit, von der Empfängerprüfung bis zur Transaktionsauthentifizierung.
Moderne, phishingresistente Authentifizierung für Banking und Zahlungsverkehr. Stärken Sie die Customer Journey mit Passkey-Login und starker Kundenauthentifizierung, dem natürlichen Partner von VoP.
Volle Transparenz und Kontrolle über den gesamten Token-Lifecycle. Sichert die Integrität tokenisierter Zahlungsdaten.
Zahlungstokenisierung als Voraussetzung im E-Commerce
Der Missbrauch durch den Kontoinhaber selbst ist mittlerweile die weltweit häufigste Form des Betrugs, lässt sich jedoch an der Kasse kaum erkennen. Erfahren Sie, warum „Friendly Fraud“ zunimmt, welche Kosten dadurch für die Zahlungsbranche entstehen und wie ein besserer Datenaustausch dazu beitragen könnte, echte Streitfälle von vorsätzlichem Missbrauch zu unterscheiden.
G+D Netcetera gewinnt zwei Juniper Awards 2026 für Betrugsprävention und Digital Wallets – Banken überdenken ihre Systemlandschaft für die Payments von morgen.
3DS und SCA funktionieren wie vorgesehen. Warum nimmt der Zahlungsbetrug in Grossbritannien dann trotzdem weiter zu?
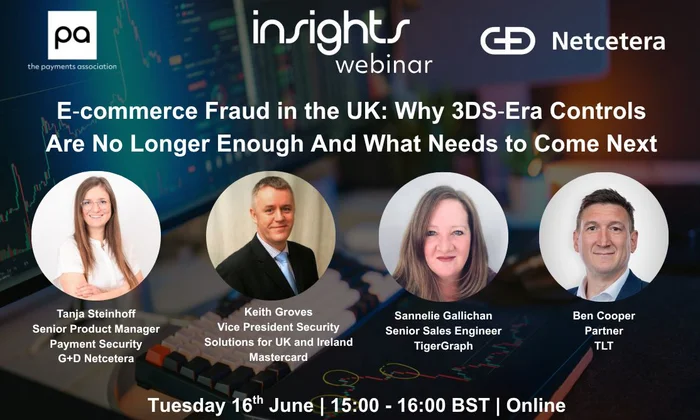
Dieses kostenlose On-Demand-Webinar von G+D Netcetera und The Payments Association UK zeigt, warum 3DS allein nicht mehr ausreicht – und wie Banken Betrug durch frühzeitiges Eingreifen, kanalübergreifende Analysen und sicheren Datenaustausch proaktiver verhindern können.“
G+D Netcetera wird offizieller AWS Partner und stärkt cloudbasierte 3DS-Lösungen
Ihre Einführung in die passwortlose Authentifizierung Genug von Passwort-Resets, Phishing-Angriffen und frustrierten Kund:innen? Dann ist es Zeit, Passkeys kennenzulernen: die Authentifizierungstechnologie, die Passwörter überflüssig macht.
Trends im Zahlungsverkehr 2026: Identitäts-Wallets, Netzwerk-Tokenisierung, KI-Betrugsprävention, VRPs, Embedded Finance und Payment Orchestration.
In unserer neuesten Podcast-Episode erklärt Zahlungsexperte Michael Schoch, wie Secure Remote Commerce (SRC) neue Wachstumschancen für nationale Kartennetzwerke eröffnet.
Diese Tech Tribe Episode zeigt, wie moderne Betrugsprävention funktioniert, wenn jede Sekunde zählt – und wie Expertise eine Krise innerhalb kürzester Zeit unter Kontrolle bringt.
CEO Carsten Wengel sits down with Martina Forster, Portfolio Owner for Secure Digital Payments at G+D Netcetera, to explore the evolving world of digital payments: from 3-D Secure to instant payments, Big Tech, and digital identity.
Schutz von Unternehmen und Kund:innen vor unsichtbaren Bedrohungen
Führen Sie Instant Payments gemeinsam mit G+D Netcetera als strategischem Partner zum Erfolg
Remember the last time you abandoned a purchase because you couldn’t find your card? How much time, energy, and mood did you waste filling in the requested information? Ultimately, you just left your purchase because it was too time-consuming, data-consuming, and energy-consuming. Sound familiar? That’s exactly why Click to Pay was created. In this episode with Suzana Kordumova Nikolova, we explore what makes Click to Pay different from Apple Pay and Google Pay, how it enhances security, and why businesses adopt it.
Passwords are becoming a thing of the past. Passkeys deliver a safer, faster, and more seamless way to log in and approve payments. Payment expert Nakjo Shishkov explains how passkeys, 3DS, Click to Pay, and FIDO authentication set new standards for secure digital experiences. Learn how passkeys work, why they improve security, and how they drive better user journeys and higher conversion rates.
Zum Click-to-Pay-Webinar mit Expert:innen von G+D Netcetera, Worldline und Visa
Vertrauen und Effizienz maximieren: G+D Netcetera erweitert ISAE 3402-Zertifizierung auf Cloud-Dienste